 Mustang
 Citigroup usa pénzügyi cég támaszról emelkedik.
A Citigroup esetében a vártnál magasabb profit önmagában nem feltétlenül lesz elég az árfolyam emelkedéséhez, hiszen a piac a következő negyedévek kilátásait is értékeli.
A befektetési banki üzletág díjbevételei, a kötvény- és devizapiaci kereskedés eredményei, valamint a hitelkártyákhoz és egyéb fogyasztási hitelekhez kapcsolódó veszteségek alakulása különösen fontos lehet.
A magasabb kamatok javíthatják egyes hitelek hozamát, ugyanakkor növelhetik a bank finanszírozási költségeit, és gyengíthetik a hitelkeresletet is. A vezetőség előretekintő kommentárjai, a költségcsökkentés eredményei és a tőke-visszajuttatási tervei ezért legalább olyan fontosak lehetnek, mint a negyedéves számok.
A Citigroup 5 fontos versenytársa
A következő bankok a Citigroup tevékenységének több területén is versenytársak.
| Vállalat | Ticker | Fő versenyterület |
|---|---|---|
| JPMorgan Chase | JPM | Nagyvállalati bankolás, kereskedés, befektetési banki szolgáltatások |
| Bank of America | BAC | Lakossági és vállalati bankolás, vagyonkezelés |
| Wells Fargo | WFC | Lakossági hitelezés, vállalati pénzügyek |
| Goldman Sachs | GS | Befektetési banki szolgáltatások, kereskedés |
| Morgan Stanley | MS | Befektetési banki szolgáltatások, vagyonkezelés |
A versenytársak október 13–14-i gyorsjelentései összehasonlítási alapot adhatnak a Citigroup teljesítményéhez is.
Melyik 5 ETF-ben jelentős a Citigroup súlya?
A Citigroup több pénzügyi és széles piaci ETF-ben is megtalálható, de a portfólión belüli súlya alapkezelőnként és az adatok dátumától függően eltér.
| ETF ticker | ETF neve | Citigroup súlya |
|---|---|---|
| FTXO | First Trust Nasdaq Bank ETF | 8,98% |
| PKW | Invesco BuyBack Achievers ETF | 4,31% |
| KBWB | Invesco KBW Bank ETF | 4,27% |
| XLF | Financial Select Sector SPDR ETF | 2,81% |
| VFH | Vanguard Financials ETF | 2,55% |
Az adatok nem azonos napra vonatkoznak: az FTXO súlya 2026. június 30-i SEC-adat, a PKW-é október 10-i alapkezelői adat, a KBWB-é szintén október 10-i, az XLF-é október 8-i, a VFH-é augusztus 31-i adat. Ezek ezért tájékoztató értékek, nem egységes dátumú rangsor.
Heti technikai kilátások a gyorsjelentés után
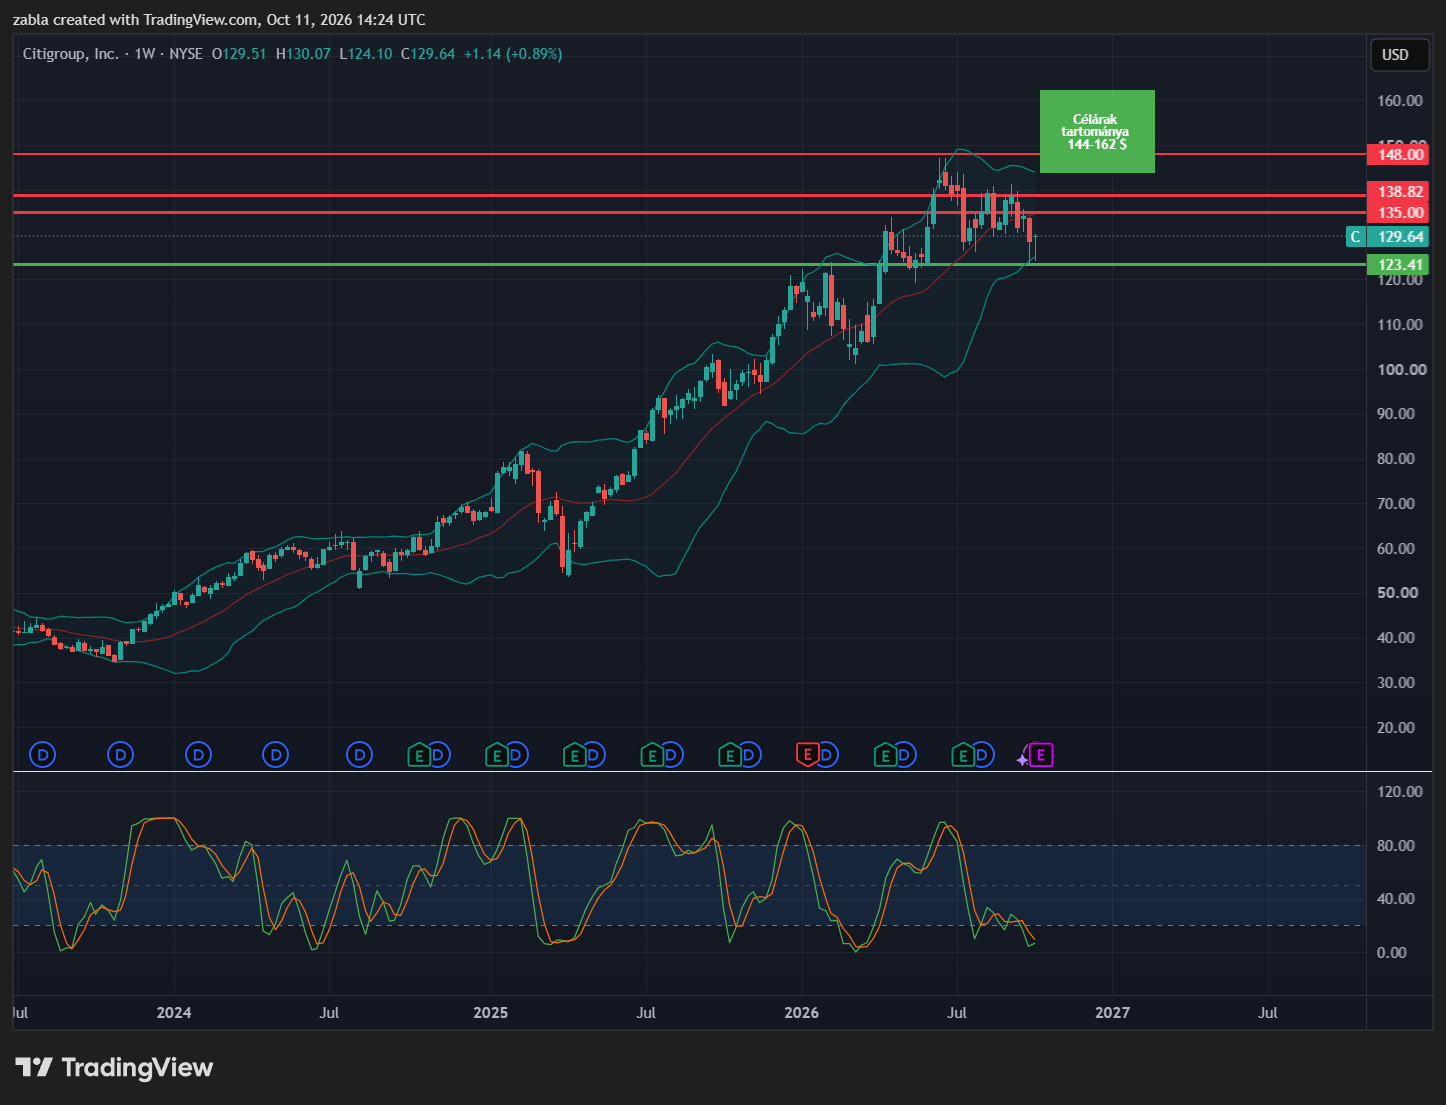
A Reuters október 9-i technikai elemzése szerint a Citigroup árfolyamánál erősödött az eladói nyomás, miután a részvény letörte a 2025 áprilisa óta tartó emelkedő trendvonalat. Az október 8-i záróár 128,07 dollár volt, míg az október 9-i piaci adat 129,64 dolláros zárást mutatott.
| Technikai szint | Árfolyam | Jelentősége |
|---|---|---|
| Első támaszzóna | 124–125,50 USD | Kulcsfontosságú rövid távú szint |
| Második támasz | 119,75 USD | Következő lehetséges megálló eséskor |
| Mélyebb támasz | 106,50 USD | Jelentősebb korábbi technikai szint |
| Negatív forgatókönyv | 102–104 USD | Mélyebb korrekció lehetséges tartománya |
| Első fontos ellenállás | 135–136 USD | E szint fölé visszatérés javíthatná a technikai képet |
A gyorsjelentést követő hétre három forgatókönyv rajzolódik ki. Ha a Citigroup felülmúlja a 2,65 dolláros EPS-várakozást, és a vezetőség kedvező üzleti kilátásokat jelez, az árfolyam megpróbálhatja visszavenni a 135–136 dolláros ellenállási zónát. Ha az eredmény megfelel a várakozásoknak, de a kilátások nem javulnak, a 124–136 dolláros tartományban maradhat a kereskedés. Ha a bank a vártnál gyengébb kereskedési bevételt, növekvő hitelveszteségeket vagy óvatos előrejelzést közöl, a 124 dollár körüli támasz letörése 119,75 dollár felé nyithat teret. Ezek feltételes forgatókönyvek, nem biztos árfolyam-előrejelzések.
Van célár a Citigroup részvényére?
Igen. Az Investing.com által közölt elemzői átlagos 12 havi célár 152,19 dollár, ami a 129,64 dolláros október 9-i záróárhoz képest körülbelül 17,4%-os potenciális emelkedést jelent. Az egyes elemzői célárak azonban jelentősen eltérnek: a JPMorgan 147 dolláros, a HSBC 164 dolláros célárat közölt, míg más elemzői becslések ettől eltérő értékeket mutatnak.
Összefoglaló
A Citigroup október 13-i gyorsjelentése a banki gyorsjelentési szezon egyik fontos eseménye lesz, a piac 2,65 dolláros egy részvényre jutó nyereséget és 23,72 milliárd dolláros árbevételt vár. A befektetőknek elsősorban a kereskedési bevételeket, a befektetési banki díjakat, a hitelminőséget és a vezetőség előrejelzését érdemes figyelniük.
A részvény technikai képe jelenleg óvatosságot indokol, mivel a 124–125,50 dolláros támaszzóna megtartása meghatározó lehet a következő hétben. A 135–136 dolláros ellenállás visszavétele javíthatná a rövid távú kilátásokat, míg a támasz letörése újabb korrekciót hozhatna. Az elemzői célárak középértéke magasabb árfolyamot jelez, de ez 12 hónapos várakozás, nem a gyorsjelentés utáni hétre szóló célár. Az elemzés tájékoztató jellegű, nem személyre szabott befektetési tanács. A gyorsjelentés utáni árfolyamreakciót a tényleges eredmények és a piaci várakozások közötti különbség határozhatja meg.

A Citigroup gyorsjelentését az erős kötvény-, deviza- és árupiaci kereskedés, valamint a szolgáltatási üzletág növekedése támogatta. A kötvény-, deviza- és árupiaci kereskedési bevétel 4,39 milliárd dollár lett, meghaladva a várt 4,26 milliárdot, kedvezőbb képet mutatva a JPMorgannél, amely a beszámoló szerint váratlan visszaesést jelentett a kötvény-, deviza- és árupiaci kereskedési bevételeiben. A részvénykereskedés 1,73 milliárdos bevétele kissé elmaradt azonban a várakozásoktól. A vállalatok és kormányzatok pénzforgalmát és pénzkezelését támogató szolgáltatási üzletág bevétele 15%-kal, 6,61 milliárd dollárra nőtt, felülmúlva a konszenzust.