 Mustang
 Bank of America hatalmas szakadásból emelkedik. A Bank of America (BAC) október 14-én, szerdán, az amerikai piac nyitása előtt teszi közzé 2026 harmadik negyedéves gyorsjelentését.
A befektetők elsősorban a kamatbevételek alakulását, a hitelállomány növekedését, a befektetési banki üzletág teljesítményét és a menedzsment következő negyedévekre vonatkozó várakozásait figyelik majd. A piaci konszenzus alapján a Bank of America bevétele megközelítheti a 30,6 milliárd dollárt, az egy részvényre jutó eredmény (EPS) pedig körülbelül 1,10–1,12 dollár lehet.
Az elemzői várakozások szerint a nettó kamatbevétel éves összevetésben nagyjából 7,5%-kal emelkedhet, ami támogathatja a profit növekedését. A kedvezőbb kamatbevételek azonban önmagukban nem garantálják a részvény emelkedését, hiszen a piac már részben beárazhatta ezeket az eredményeket. Különösen fontos lesz, hogy a lakossági és vállalati ügyfelek hitelkereslete hogyan alakul, illetve mennyire növekednek a betétek után fizetett kamatok és a hitelveszteségekre képzett céltartalékok. A befektetési banki díjbevételek terén óvatosabbak a várakozások: egyes előrejelzések éves visszaeséssel számolnak, ezért ez az üzletág negatív meglepetést is okozhat. A gyorsjelentés legfontosabb kérdése tehát az lesz, hogy a kamatbevételek javulása ellensúlyozza-e a gyengébb befektetési banki bevételeket, a költségeket és az esetleges hitelminőségi romlást.
A BAC árfolyamának heti technikai kilátásai
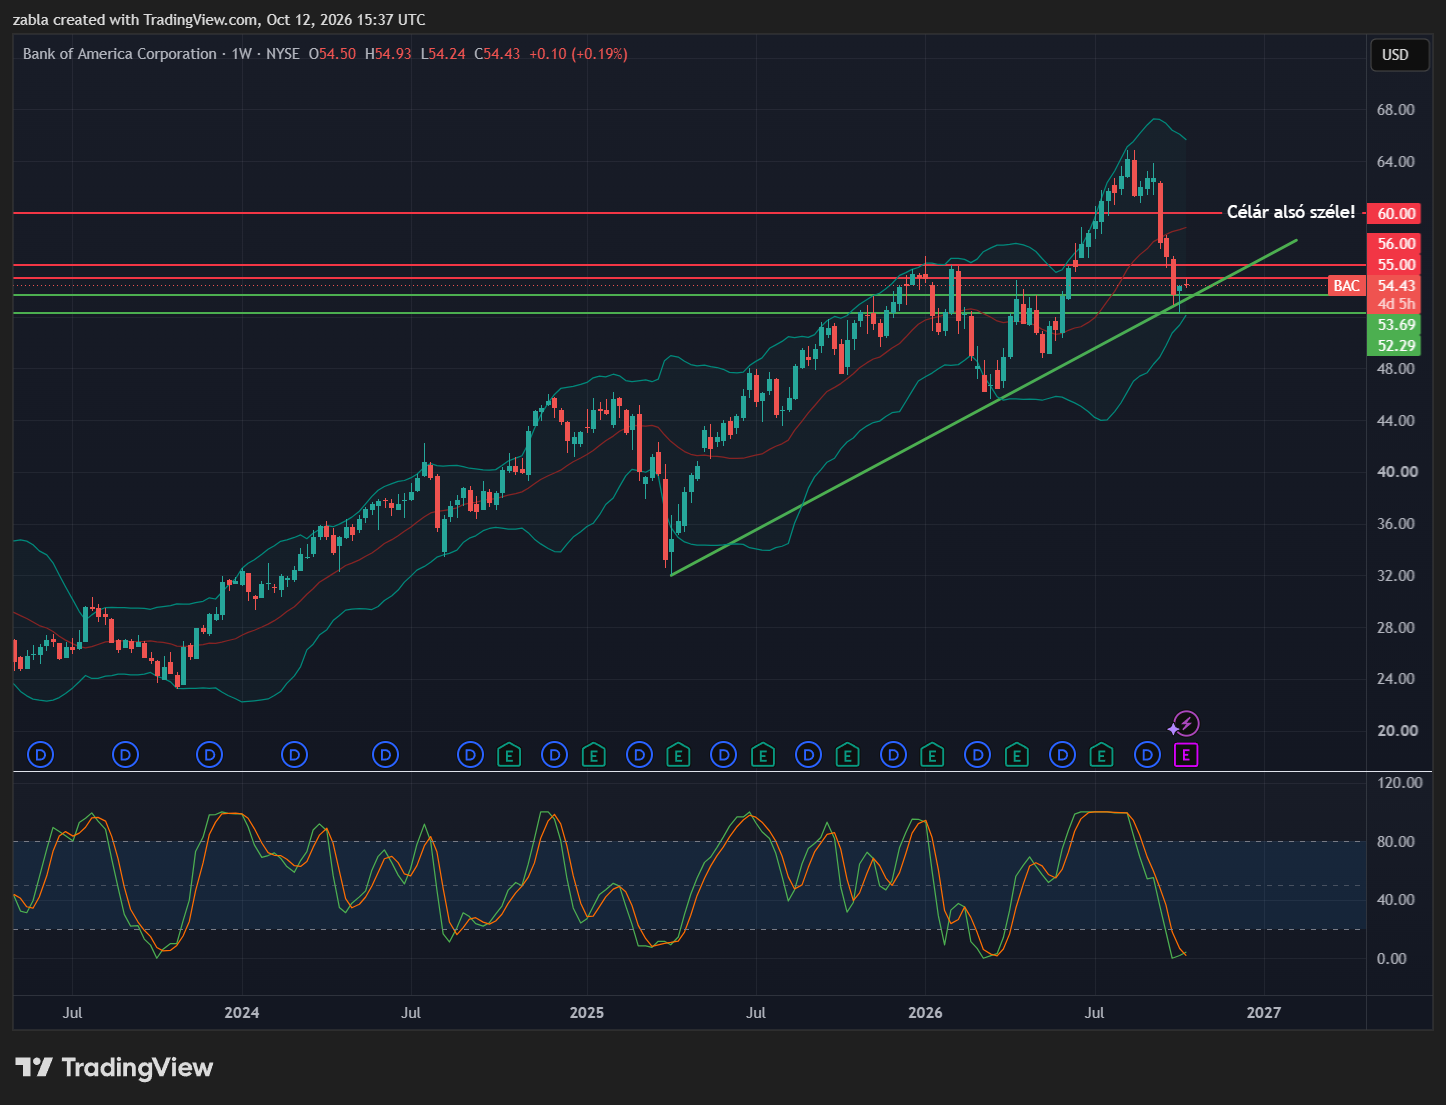
A részvény október 9-én 54,32 dolláron zárt, miután az előző időszakban jelentősebb eladói nyomás alá került.A rövid távú technikai kép vegyes: a napi grafikon hosszabb mozgóátlagai továbbra is gyenge trendet jeleznek, ugyanakkor egyes momentumindikátorok alapján megpróbálhat kialakulni egy rövid felpattanás.
| Technikai szint | Árfolyam (USD) | Jelentősége |
|---|---|---|
| Első támasz | 53,70 | Rövid távú vételi érdeklődés lehetséges zónája |
| Második támasz | 53,05 | A korábbi napi árfolyamadatokból számított támasz |
| Erősebb támasz | 52,70 | Letörése további gyengülést jelezhet |
| Első ellenállás | 54,70 | A rövid távú emelkedés első akadálya |
| Második ellenállás | 55,00–55,10 | Fontos rövid távú kitörési zóna |
| Következő ellenállási tartomány | 55,60–56,00 | Az emelkedés folytatásának lehetséges akadálya |
A szintek az október 9-i záróárból és technikai pivotadatokból kiinduló tájékoztató referenciaértékek, nem garantált fordulópontok. A heti forgatókönyv szempontjából az 55 dollár feletti tartós zárás javíthatná a technikai képet, különösen akkor, ha a gyorsjelentés is támogatja a vevőket. Ezzel szemben az 53 dollár körüli zóna elvesztése növelné az 52,70 dolláros szint tesztelésének esélyét. A gyorsjelentés napján a nyitás előtti árfolyamrés miatt a megszokott támaszok és ellenállások átmenetileg kevésbé lehetnek megbízhatók.
Elemzői célárak
A BAC-ra vonatkozó elemzői célárak továbbra is magasabbak a legutóbbi, 54,32 dolláros záróárnál, de a becslések szolgáltatónként eltérnek.
| Mutató | Érték |
|---|---|
| Legutóbbi vizsgált záróár | 54,32 USD |
| Egyes elemzői konszenzusok átlagos célára | 62–66,59 USD |
| Egyes elemzői célárak alsó széle | 60 USD |
| Egyes elemzői célárak felső széle | 75 USD |
A célárak jellemzően körülbelül 12 hónapos időtávra vonatkoznak, ezért nem tekinthetők a gyorsjelentést követő egyhetes árfolyammozgás előrejelzésének. A rövid távú irányt sokkal inkább az eredmény és a várakozások közötti különbség, valamint a vezetőség előretekintő kommentárjai határozhatják meg.
A Bank of America öt fontos konkurense
| Vállalat | Ticker | Fő tevékenység |
|---|---|---|
| JPMorgan Chase | JPM | Kereskedelmi és befektetési banki szolgáltatások |
| Wells Fargo | WFC | Lakossági és vállalati bankolás |
| Citigroup | C | Nemzetközi banki és pénzügyi szolgáltatások |
| Goldman Sachs | GS | Befektetési banki szolgáltatások és kereskedés |
| Morgan Stanley | MS | Vagyonkezelés és befektetési banki szolgáltatások |
Ezek a vállalatok eltérő üzleti modellel működnek, ezért a negyedéves eredményeik összehasonlítása segíthet megítélni, hogy a BAC teljesítménye vállalatspecifikus vagy inkább az egész bankszektort érintő folyamatok következménye-e.
Öt ETF, amelyben jelentős a BAC súlya
Az alábbi alapok közül a banki és pénzügyi szektorra összpontosító ETF-ekben nagyobb a Bank of America relatív súlya, mint a széles részvénypiaci indexeket követő alapokban.
| ETF ticker | ETF neve | BAC súlya |
|---|---|---|
| KBWB | Invesco KBW Bank ETF | 7,60% |
| IYG | iShares U.S. Financial Services ETF | 5,07% |
| XLF | Financial Select Sector SPDR Fund | 4,56% |
| VFH | Vanguard Financials ETF | 4,31–4,57% |
| VOO | Vanguard S&P 500 ETF | 0,61% |
A súlyok a különböző alapkezelői adatszolgáltatások 2026. augusztus–októberi állapotát tükrözik, ezért idővel változhatnak. A VFH esetében a források eltérő frissítési dátuma miatt tartomány szerepel.
Összefoglaló – mire érdemes figyelni a következő héten?
A Bank of America október 14-i gyorsjelentése előtt a várakozások alapvetően kedvezőek, elsősorban a nettó kamatbevétel növekedése miatt. A mintegy 30,6 milliárd dolláros várt bevétel és az 1,10 dollár körüli EPS jó viszonyítási alapot ad a tényleges eredmény értékeléséhez. A befektetők számára azonban nemcsak a számok nagysága, hanem a következő negyedévekre vonatkozó kilátások is meghatározóak lesznek. Az 55 dollár feletti kitörés javíthatná a heti technikai képet, míg az 53 dolláros támasz elvesztése újabb eladói hullámot indíthatna el. Az elemzői célárak alapján hosszabb távon van felértékelődési lehetőség, de a gyorsjelentés körüli árfolyammozgás mindkét irányban jelentős lehet.
A legfontosabb döntési pont: a kamatbevételek növekedése és a menedzsment optimista előrejelzése együtt teremthet alapot a felpattanáshoz; gyenge befektetési banki bevételek vagy romló hitelminőség viszont könnyen felülírhatják ezt a pozitív képet. Az elemzés tájékoztató jellegű, nem személyre szabott befektetési tanács. A megadott technikai szintek és célárak becslések, nem garantált árfolyamok.

Az Bank of America-ra több mint 1,2 milliárd dolláros bírságot szabtak ki amerikai hatóságok, miután súlyos hiányosságokat tártak fel a bank pénzmosás és egyéb illegális pénzügyi tevékenységek elleni ellenőrzési rendszerében. Ez az amerikai pénzügyminisztérium történetének harmadik legnagyobb ilyen jellegű büntetése.
A hatóságok szerint a bank nem megfelelően figyelte az 1000 milliárd dolláros nagyságrendű tranzakcióforgalmat, és több mint 5 milliárd dollárnyi gyanús tranzakciót nem jelentett. Az ügyek között kínai pénzmosó hálózatokhoz, kábítószer-kereskedelemhez és csalásokhoz köthető tranzakciók is szerepeltek.