Mustang
 Alcoa igen erőteljes csökkenésben jelentés előtt.
Az Alcoa Corporation (NYSE: AA) az alumíniumipar egyik meghatározó amerikai vállalata, amelynek eredményét elsősorban az alumínium és a timföld világpiaci ára, az energiaköltségek, a termelési volumen, valamint a globális ipari kereslet befolyásolja.
A harmadik negyedéves gyorsjelentés különösen fontos lehet, mert a befektetők azt vizsgálják majd, hogy a vállalat képes-e fenntartani a korábbi negyedévek erős bevételi szintjét, és milyen kilátásokat fogalmaz meg az év hátralévő részére.
Várt EPS 1,51 $ részvényenként, Várt árbevétel 3,77 Mrd $ elemzői konszenzus. Jelentés Okt. 15. piaczárás után
Mit várhatunk a gyorsjelentéstől?
A MarketBeat előrejelzése 1,51 dolláros egy részvényre jutó eredményt és 3,77 milliárd dolláros árbevételt vár, miközben a Zacks eltérő, 1,65 dolláros EPS- és 3,61 milliárd dolláros bevételi becslést közöl.
Ez azt jelzi, hogy a várakozásokat érdemes tartományként kezelni, nem pedig egyetlen biztos előrejelzésként.
A befektetőknek különösen az alábbi területekre érdemes figyelniük:
-
Alumíniumárak: a magasabb eladási árak javíthatják a nyereségességet, amennyiben a költségek nem emelkednek hasonló ütemben.
-
Timföldüzletág: a timföldárak és az értékesítési volumen változása jelentősen módosíthatja a vállalat eredményét.
-
Energia- és alapanyagköltségek: a magas energiaárak, a szállítási költségek és az üzemi leállások ronthatják a marzsokat.
-
Menedzsment-előrejelzés: a következő negyedévre vonatkozó termelési, költség- és keresleti kilátások akár az aktuális eredménynél is fontosabbak lehetnek.
-
Készpénztermelés és adósság: az üzemi cash flow és a beruházások alakulása megmutathatja, mennyire fenntartható a vállalat eredményessége.
A második negyedévben az Alcoa 3,97 milliárd dolláros árbevételt és 2,12 dolláros korrigált EPS-t jelentett, de az egy részvényre jutó eredmény elmaradt az elemzői várakozástól. Emiatt az októberi jelentésnél nem elég pusztán a bevétel növekedését figyelni: a nyereségesség és a vezetőség előrejelzése lesz a kulcskérdés.
Az Alcoa öt legfontosabb versenytársa
Az Alcoa versenytársai között az alumíniumgyártók, a timföldfeldolgozók és a nagy integrált bányászati vállalatok egyaránt megtalálhatók. A következő öt társaság összehasonlítási alapként szolgálhat az iparági folyamatok értékeléséhez.
| Vállalat | Ticker | Fő tevékenység |
|---|---|---|
| Century Aluminum | CENX | Elsődleges alumíniumgyártás |
| Kaiser Aluminum | KALU | Feldolgozott alumíniumtermékek |
| Rio Tinto | RIO | Bányászat, timföld és alumínium |
| Norsk Hydro | NHYDY | Alumíniumgyártás és -feldolgozás |
| Aluminum Corporation of China | 2600.HK | Timföld- és alumíniumgyártás |
A versenytársak teljesítménye segíthet megítélni, hogy az Alcoa árfolyammozgása egyedi vállalati problémából vagy az egész alumíniumipart érintő folyamatokból ered-e.
Ezen öt ETF-ben található meg az Alcoa részvénye dominánsan?
Az Alcoa több nyersanyag-, bányászati és alapanyagipari ETF portfóliójában is szerepel. A következő lista azokat az alapokat mutatja, amelyekben az AA-részvények számottevő súlyt képviselnek; a százalékok változhatnak az árfolyamok és az alapok átsúlyozása miatt.
| ETF neve | Ticker | Alcoa súlya |
|---|---|---|
| SPDR S&P Metals & Mining ETF | XME | 4,47% |
| First Trust Materials AlphaDEX Fund | FXZ | 3,89% |
| American Beacon Natural Resources ETF | MGNR | 3,87% |
| Macquarie Energy Transition ETF | PWER | 3,65% |
| Pinnacle Focused Opportunities ETF | FCUS | 3,50% |
Az XME lehet különösen érdekes azoknak, akik az Alcoa mellett más amerikai fém- és bányászati vállalatok teljesítményéből is részesednének. Az ETF-ek azonban nem kizárólag az alumínium árfolyamát követik, ezért hozamukat más fémek, vállalatok és piaci folyamatok is befolyásolják.
Heti technikai kilátások a gyorsjelentés után
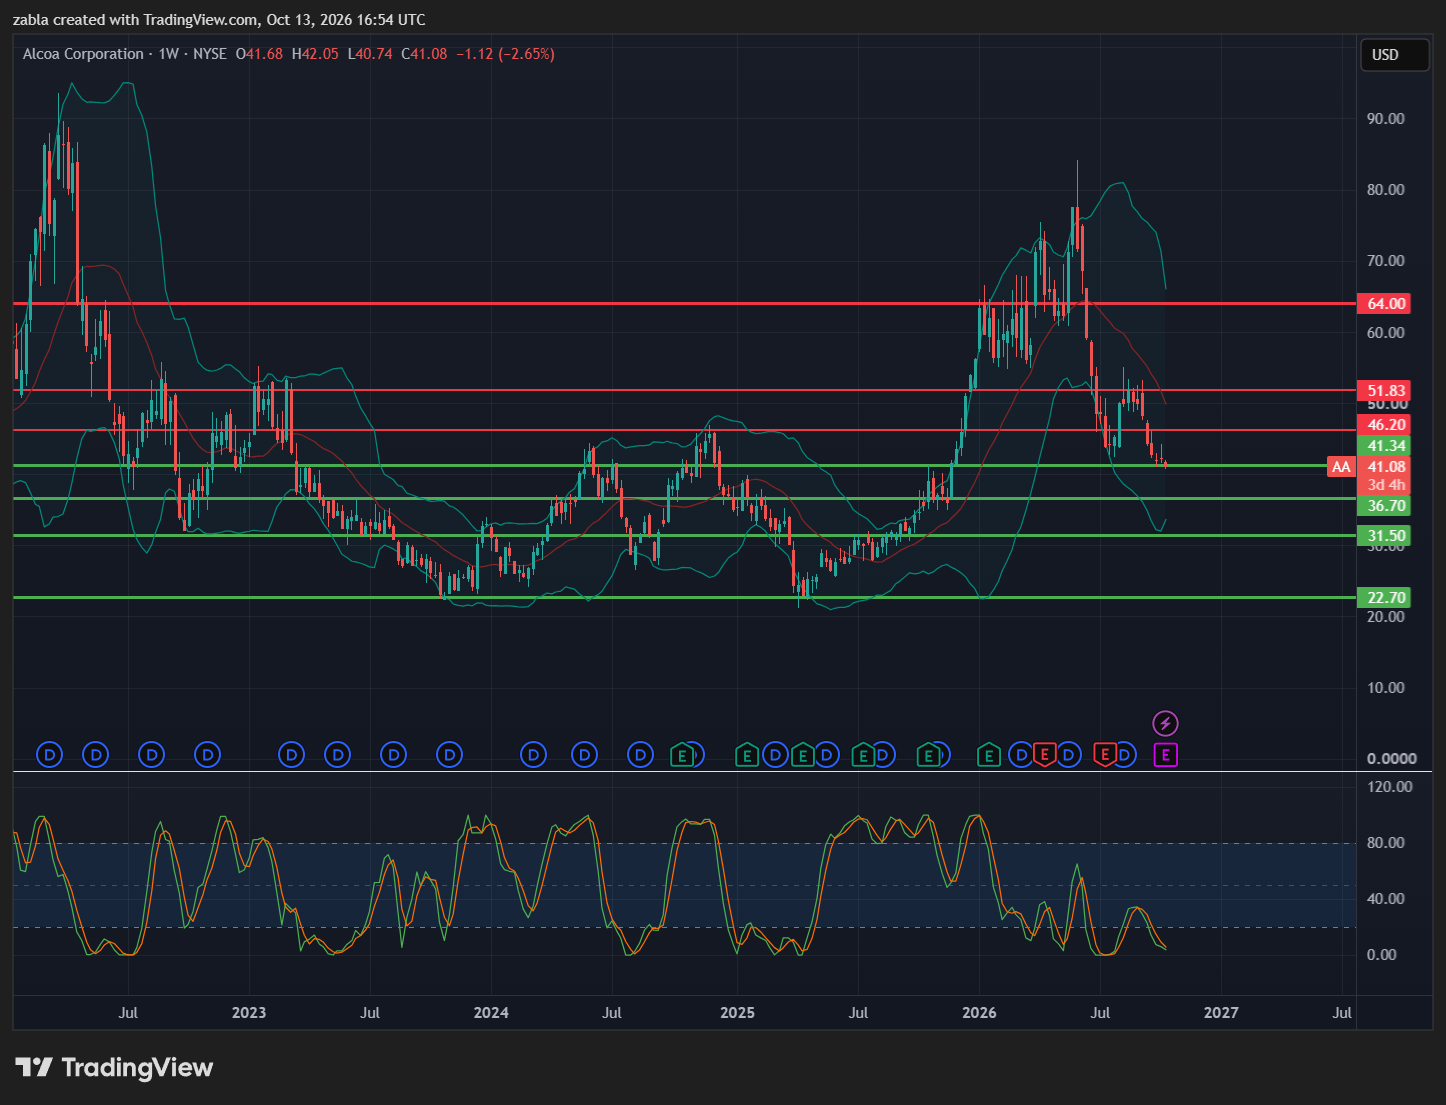
Az Alcoa részvénye 2026. október 12-én 41,67 dolláron zárt, az előző kereskedési naphoz képest 1,26%-os csökkenéssel. Az október 9-i kereskedés során 41,98 dollár körüli mélypontot is elért, ami a rövid távú eladói nyomásra utal.
Fontosabb árfolyamszintek: USD/részvény · közelítő technikai zónák, 2026. október 12-i záróár alapján 47,40 USD, Erősebb ellenállás 50 napos mozgóátlag közelében 42,60–43,30 USD Első ellenállási zóna korábbi napi árfolyamcsúcsok környéke 41,40–41,00 USD közeli támaszzóna. Korábbi napi mélypontok környéke 40 USD Lélektani szint Letörés esetén figyelendő terület, nem igazolt támasz. A szintek technikai tájékozódási pontok, nem garantált fordulópontok.
Három lehetséges forgatókönyv a következő hétre
-
Pozitív forgatókönyv: ha az Alcoa felülmúlja az eredményvárakozásokat, és a vezetőség kedvező előrejelzést ad, az árfolyam először a 42,60–43,30 dolláros ellenállási zónát tesztelheti. Ennek áttörése esetén a 47 dollár körüli tartomány kerülhet fókuszba.
-
Semleges forgatókönyv: ha a jelentés nagyjából megfelel a várakozásoknak, az árfolyam a 41–43,30 dolláros sávban ingadozhat, miközben a piac az alumíniumárak és a következő negyedéves kilátások értékelésére összpontosít.
-
Negatív forgatókönyv: gyenge eredmény, romló marzsok vagy kedvezőtlen előrejelzés esetén a 41 dollár körüli támasz sérülhet, majd a 40 dolláros lélektani szint válhat fontossá.
Ezek feltételes forgatókönyvek, nem biztos árfolyam-előrejelzések. A gyorsjelentés utáni első kereskedési napon az árfolyam a várakozásokhoz képest akár jelentősen is elmozdulhat.
Van elemzői célár az Alcoa részvényére?
Igen. A Stock Analysis által közölt, 13 elemzőre támaszkodó adatok szerint az átlagos 12 havi célár 62,56 dollár, a közölt célárak tartománya pedig 48 és 87 dollár között van.
| Mutató | Érték |
|---|---|
| Átlagos 12 havi célár | 62,56 USD |
| Legalacsonyabb célár | 48 USD |
| Legmagasabb célár | 87 USD |
| Jelenlegi referenciaár | 41,67 USD |
| Átlagos célárhoz viszonyított elméleti emelkedés | kb. 50% |
A célárak elemzői becslések, amelyek idővel változhatnak, és nem a gyorsjelentést követő egy hétre vonatkoznak. Az 50%-os elméleti emelkedési potenciál a fenti referenciaár és célár összehasonlításából származik, nem garantált hozam.
Összefoglaló
Az Alcoa október 15-i gyorsjelentése fontos fordulópont lehet a részvény rövid távú megítélésében. Az elemzői várakozások javuló éves eredményről szólnak, de a bevételi és EPS-becslések között eltérések vannak.
A legfontosabb kérdés az lesz, hogy a vállalat nyereségessége és a következő negyedévre vonatkozó előrejelzése igazolja-e a pozitív várakozásokat. Technikai szempontból a 41–41,40 dolláros támasz, valamint a 42,60–43,30 dolláros ellenállási sáv lesz az első két meghatározó terület. Pozitív jelentés esetén a 47 dollár körüli tartomány is elérhetővé válhat, míg csalódást keltő eredmény esetén a 40 dolláros szint kerülhet előtérbe. A hosszabb távú elemzői célárak biztatóak, de a következő heti árfolyammozgást elsősorban a gyorsjelentés és az alumíniumpiac reakciója határozhatja meg. Az elemzés tájékoztató jellegű, nem minősül befektetési tanácsadásnak. A gyorsjelentések körüli kereskedés fokozott árfolyamkockázattal jár.