 Mustang
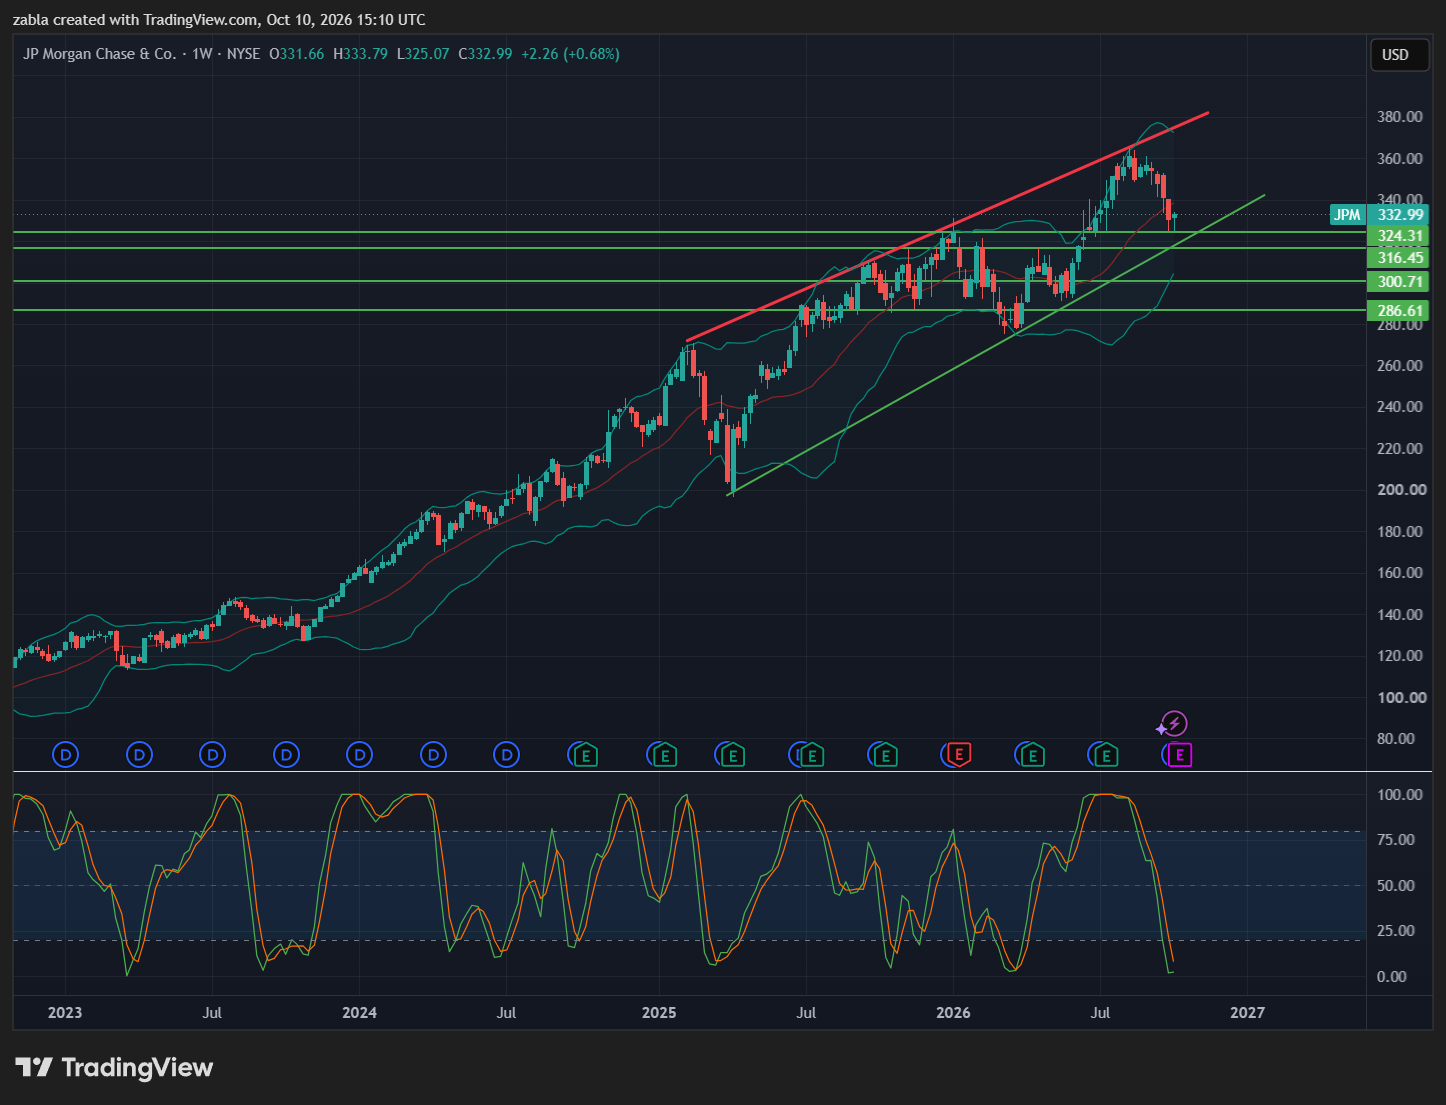
 JPMorgan támaszról vételben. A JPMorgan Chase az Egyesült Államok egyik legnagyobb pénzügyi szolgáltatója, amely lakossági és vállalati banki tevékenységből, befektetési banki szolgáltatásokból, kereskedésből és vagyonkezelésből szerez bevételt.
A jelenlegi elemzői várakozások alapján a piac éves összehasonlításban növekvő nyereséget és bevételt vár, de a részvény reakcióját nem önmagában a számok, hanem a várakozásokhoz viszonyított teljesítmény és a vezetőség előrejelzése határozhatja meg.
A vállalat előző negyedévében 21,2 milliárd dollár nettó nyereséget, 7,70 dolláros EPS-t és 58 milliárd dolláros kezelt bevételt jelentett, ezért a piac erős teljesítményhez szokott. A legfontosabb pozitív tényező a nettó kamatbevétel, a kereskedési üzletág és a befektetési banki díjak növekedése lehet, különösen az IPO-k és vállalati felvásárlások élénkülése esetén. A Reuters szerint a JPMorgan a harmadik negyedévre a befektetési banki díjak és a kereskedési bevételek középtől magas, tízes százalékos tartományba eső növekedését jelezte előre. Kockázatot jelenthetnek a növekvő betéti költségek, a magas kötvényhozamok, a hitelkártya-késedelmek, valamint a hitelveszteségekre képzett tartalékok emelkedése. Ha az eredmény meghaladja a várakozásokat, és a vezetőség a következő negyedévekre is erős bevételi kilátásokat ad, a részvény emelkedő korrekcióba kezdhet, ellenkező esetben folytatódhat a lejtmenet.
A JPMorgan öt fontos versenytársa
| Vállalat | Ticker | Fő versenyterület |
|---|---|---|
| Bank of America | BAC | Lakossági és vállalati bankolás |
| Citigroup | C | Nemzetközi bankolás, vállalati pénzügyek |
| Wells Fargo | WFC | Lakossági hitelezés, betétek |
| Goldman Sachs | GS | Befektetési banki szolgáltatások, kereskedés |
| Morgan Stanley | MS | Vagyonkezelés, befektetési banki üzletág |
A versenytársak közül a Goldman Sachs és a Morgan Stanley különösen a tőkepiaci és kereskedési bevételek tekintetében releváns, míg a Bank of America, a Citigroup és a Wells Fargo a hagyományos banki üzletágakban is közvetlen összehasonlítási alapot jelentenek.
Mely ETF-ekben a legnagyobb a JPMorgan súlya?
Az alábbi alapokban a JPM jelentős portfólióelemet képvisel. A százalékok a JPMorgan részvényének az adott ETF-en belüli súlyát mutatják, nem pedig az alap hozamát.
| ETF neve | Ticker | JPM-súly |
|---|---|---|
| iShares U.S. Financial Services ETF | IYG | 12,81% |
| Financial Select Sector SPDR Fund | XLF | 11,57% |
| iShares U.S. Financials ETF | IYF | 11,20% |
| Vanguard Financials ETF | VFH | 10,76% |
| Fidelity MSCI Financials Index ETF | FNCL | 10,43% |
Az ETF-ek közül az IYG és az XLF különösen érzékeny lehet a JPMorgan árfolyamváltozására, mivel a bank a két alapban is 10% feletti súlyt képvisel. A szélesebb S&P 500-at követő SPY és VOO szintén tartalmazza a részvényt, de jóval kisebb súllyal.
A következő hetek lehetséges forgatókönyvei:
-
Október 12–16.: a gyorsjelentés utáni reakció lesz a meghatározó; az eredmény és az előrejelzés függvényében jelentős árfolyamrés is kialakulhat.
-
Október 19–23.: a piac azt értékelheti, hogy a banki bevételek növekedése fenntartható-e, és hogyan alakulnak a kötvényhozamok, a hitelezés és a hitelkockázatok.
-
Október vége felé: a 351,55 dolláros szint fölötti tartós kitörés a 366,50 dolláros korábbi csúcs felé nyithat utat, míg a 323 dolláros támasz elvesztése a 315,70 dolláros zóna újbóli tesztelését vetheti fel.
-
Negatív forgatókönyv: a 315,70 dollár alatti napi zárás gyengítené a felpattanási képet, és 293,94, majd 280 dollár felé helyezné át a figyelmet.
Összefoglaló
A JPMorgan Chase 2026. október 13-án teszi közzé harmadik negyedéves gyorsjelentését.
Az elemzői várakozások körülbelül 5,93–5,94 dolláros részvényenkénti nyereséggel és 51,2–52,2 milliárd dolláros bevétellel számolnak. A piac elsősorban azt vizsgálja majd, hogy a bank képes-e fenntartani az előző negyedév erős jövedelmezőségét. A nettó kamatbevétel alakulása kiemelt jelentőségű lesz a magas kamatkörnyezetben. A befektetési banki díjak és a kereskedési bevételek növekedése pozitív meglepetést okozhat. A vállalati felvásárlások és a tőkepiaci kibocsátások élénkülése további bevételi forrást jelenthet.
A betéti költségek emelkedése és a hitelminőség romlása ugyanakkor csökkentheti a nyereség növekedését. A kötvényhozamok emelkedése a banki részvények értékeltségére is nyomást gyakorolhat. A versenytársak közül a Bank of America, a Citigroup, a Wells Fargo, a Goldman Sachs és a Morgan Stanley eredményei segíthetnek megítélni az egész bankszektor helyzetét. A JPMorgan jelentős súllyal szerepel több pénzügyi ETF-ben, különösen az IYG és az XLF alapokban.
Ezért a részvény mozgása a pénzügyi szektor egyes ETF-jeinek teljesítményét is érdemben befolyásolhatja.
Technikai szempontból a 323–315,70 dolláros tartomány a legfontosabb közeli támaszzóna. Ennek megtartása lehetőséget adhat egy többhetes felpattanásra. A 351,55 dolláros ellenállás áttörése esetén a 366,50 dolláros történelmi csúcs kerülhet ismét előtérbe. Tartós kitörés esetén 379,66–381,53 dollár, majd 394,68 dollár lehet a következő technikai célterület. Ha azonban az árfolyam 315,70 dollár alá esik, a 293,94 dolláros támasz válhat fontossá. A gyorsjelentés utáni első napokban ezért különösen fontos lesz a forgalom és a napi záróárak figyelése. Összességében a következő hetek irányát az eredmény meglepetésértéke, a vezetőség kilátásai és a 315,70–351,55 dolláros technikai tartományból történő kitörés határozhatja meg.
Az elemzés tájékoztató jellegű, nem személyre szabott befektetési tanács; a gyorsjelentés körüli árfolyammozgás mindkét irányban jelentős lehet.

Vegyes képet mutat a legnagyobb amerikai nagybank, a JPMorgan gyorsjelentése. A kereskedési üzletágon belül a kötvény-, deviza- és árupiaci kereskedés bevétele 4%-kal 5,37 milliárd dollárra csökkent, elmaradva a várt 6 milliárdtól. A részvénykereskedés ugyanakkor rekordot hozó harmadik negyedévet zárt, bevétele 49%-kal 4,95 milliárd dollárra ugrott, meghaladva a 4,47 milliárdos várakozást.